작성 기준: 2026년 11월 20일 한국시간 · 자료 기준: 2026년 11월 19일 미국 정규장 종가
나스닥100이 최근 252거래일 고점에서 15% 이상 하락한 뒤 저점까지 걸린 기간은 과거 20개 구간에서 중앙값 1.1주였다. 그러나 6개 구간에서는 첫 조건 충족일의 종가보다 10% 이상 더 하락했다. 저점이 가까웠던 사례가 많다는 사실과, 그날 매수했을 경우의 손실은 구분해서 보아야 한다.
FRED가 제공하는 Nasdaq 일별 종가 10,303개를 이용해 1986년 1월 2일부터 2026년 11월 19일까지 다시 계산했다. 1986~2025년에 시작돼 관측 기준일까지 종료된 20개 하락 구간을 비교했으며, 11월 19일 새로 시작된 현재 구간은 통계에서 제외했다.
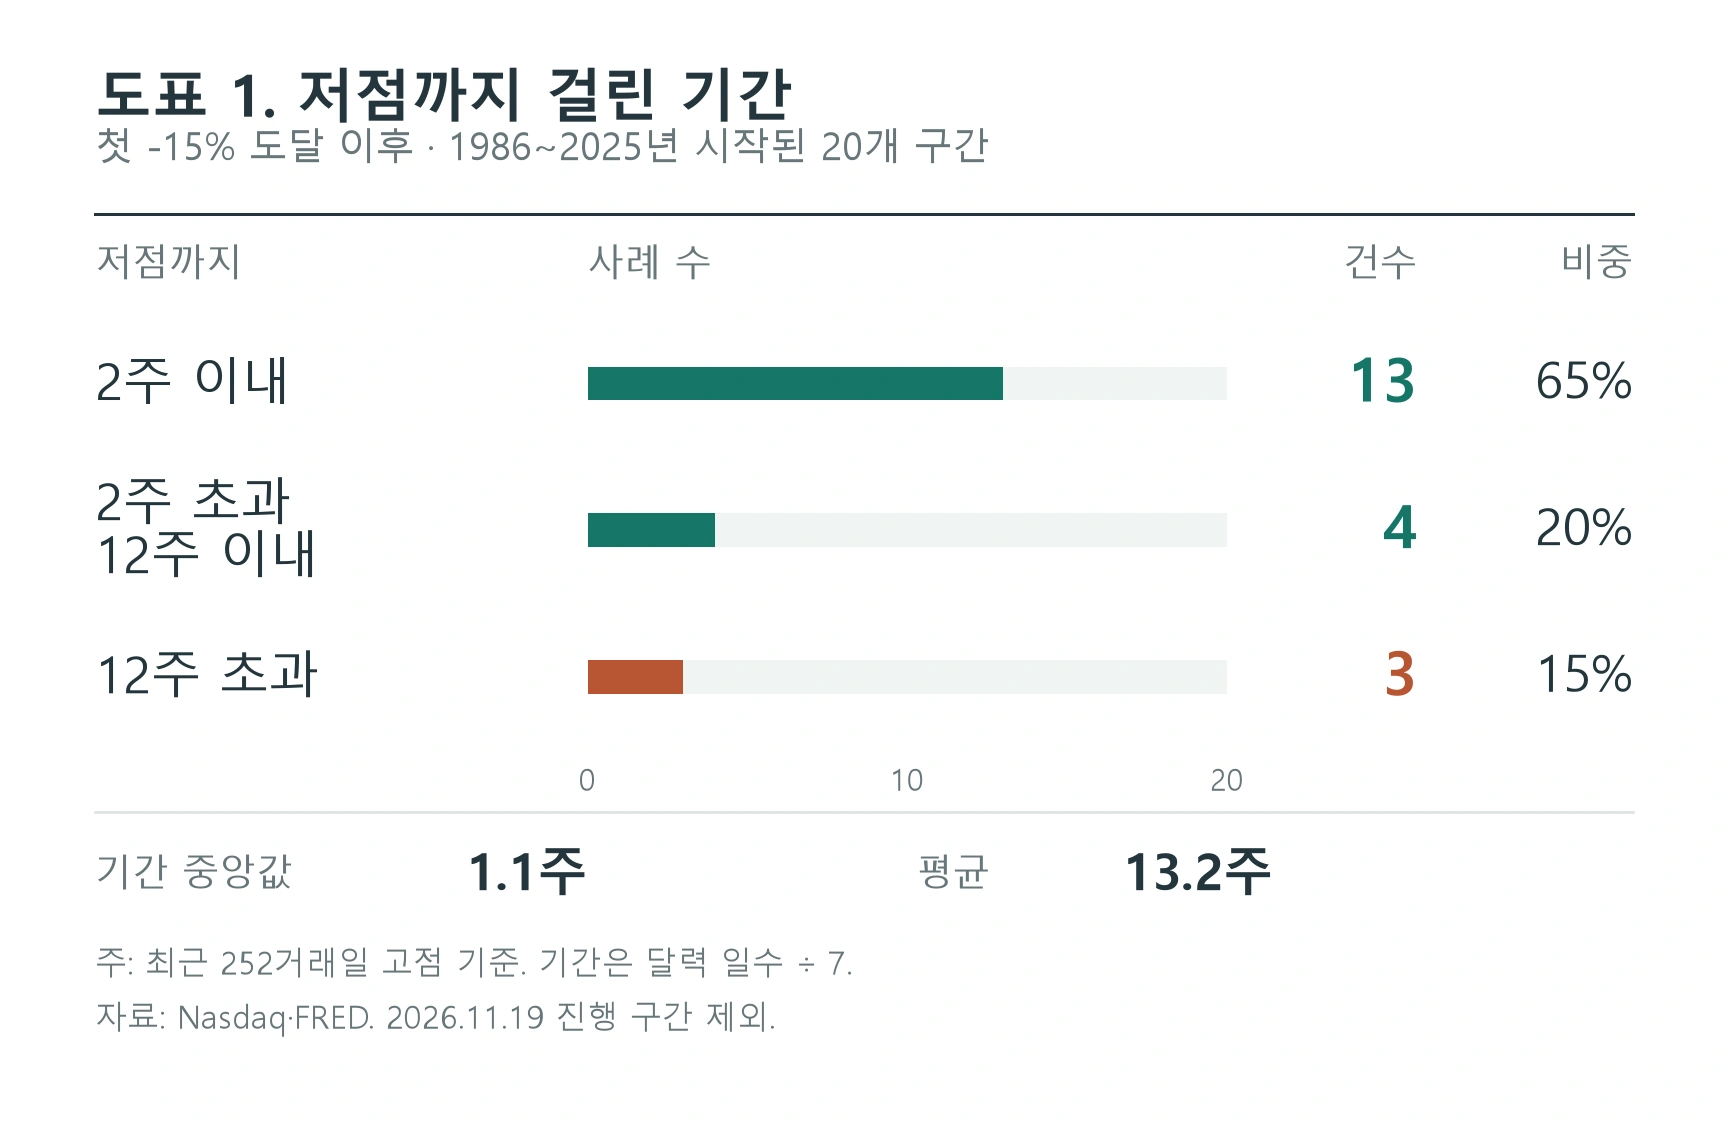
중앙값 1.1주와 평균 13.2주가 벌어진 이유
20건 중 13건은 첫 조건 충족일부터 14일 안에 최저 종가를 기록했다. 2주를 넘겼지만 12주 이내에 저점을 지난 사례는 4건, 12주를 초과한 사례는 3건이었다. 65%라는 비중은 과거 표본의 빈도이며, 현재 시장이 2주 안에 바닥을 찍을 확률을 추정한 값은 아니다.
오래 걸린 세 구간은 2000년, 2008년, 2022년이었다. 최초 15% 하락 조건을 충족한 날부터 저점까지 각각 130.0주, 44.3주, 47.9주가 걸렸다. 이 때문에 기간의 중앙값은 7.5일, 약 1.1주에 불과하지만 평균은 13.2주까지 길어진다. 다수의 짧은 조정과 소수의 장기 하락장을 하나의 평균이나 중앙값으로 설명하기 어렵다.
저점 날짜도 당시 알 수 있었던 정보가 아니다. 이후 가격이 형성된 다음 해당 구간에서 가장 낮았던 종가를 찾아 표시했다. ‘1.1주를 기다리면 저점이 확인된다’는 식으로 읽으면 사후 통계를 실시간 매매 신호로 바꾸는 오류가 생긴다.
저점이 빨리 나와도 추가 손실은 클 수 있었다
1987년에는 첫 조건 충족일인 10월 19일부터 일주일 뒤에 최저 종가가 나왔다. 하지만 그 일주일 동안에도 지수는 17.5% 더 하락했다. 당시 첫날의 고점 대비 낙폭 자체가 27.2%였으므로, 이 계산은 정확히 -15% 가격에 매수한 경우의 손익과 다르다. 급락일에는 종가가 -15% 경계를 크게 넘어설 수 있다.
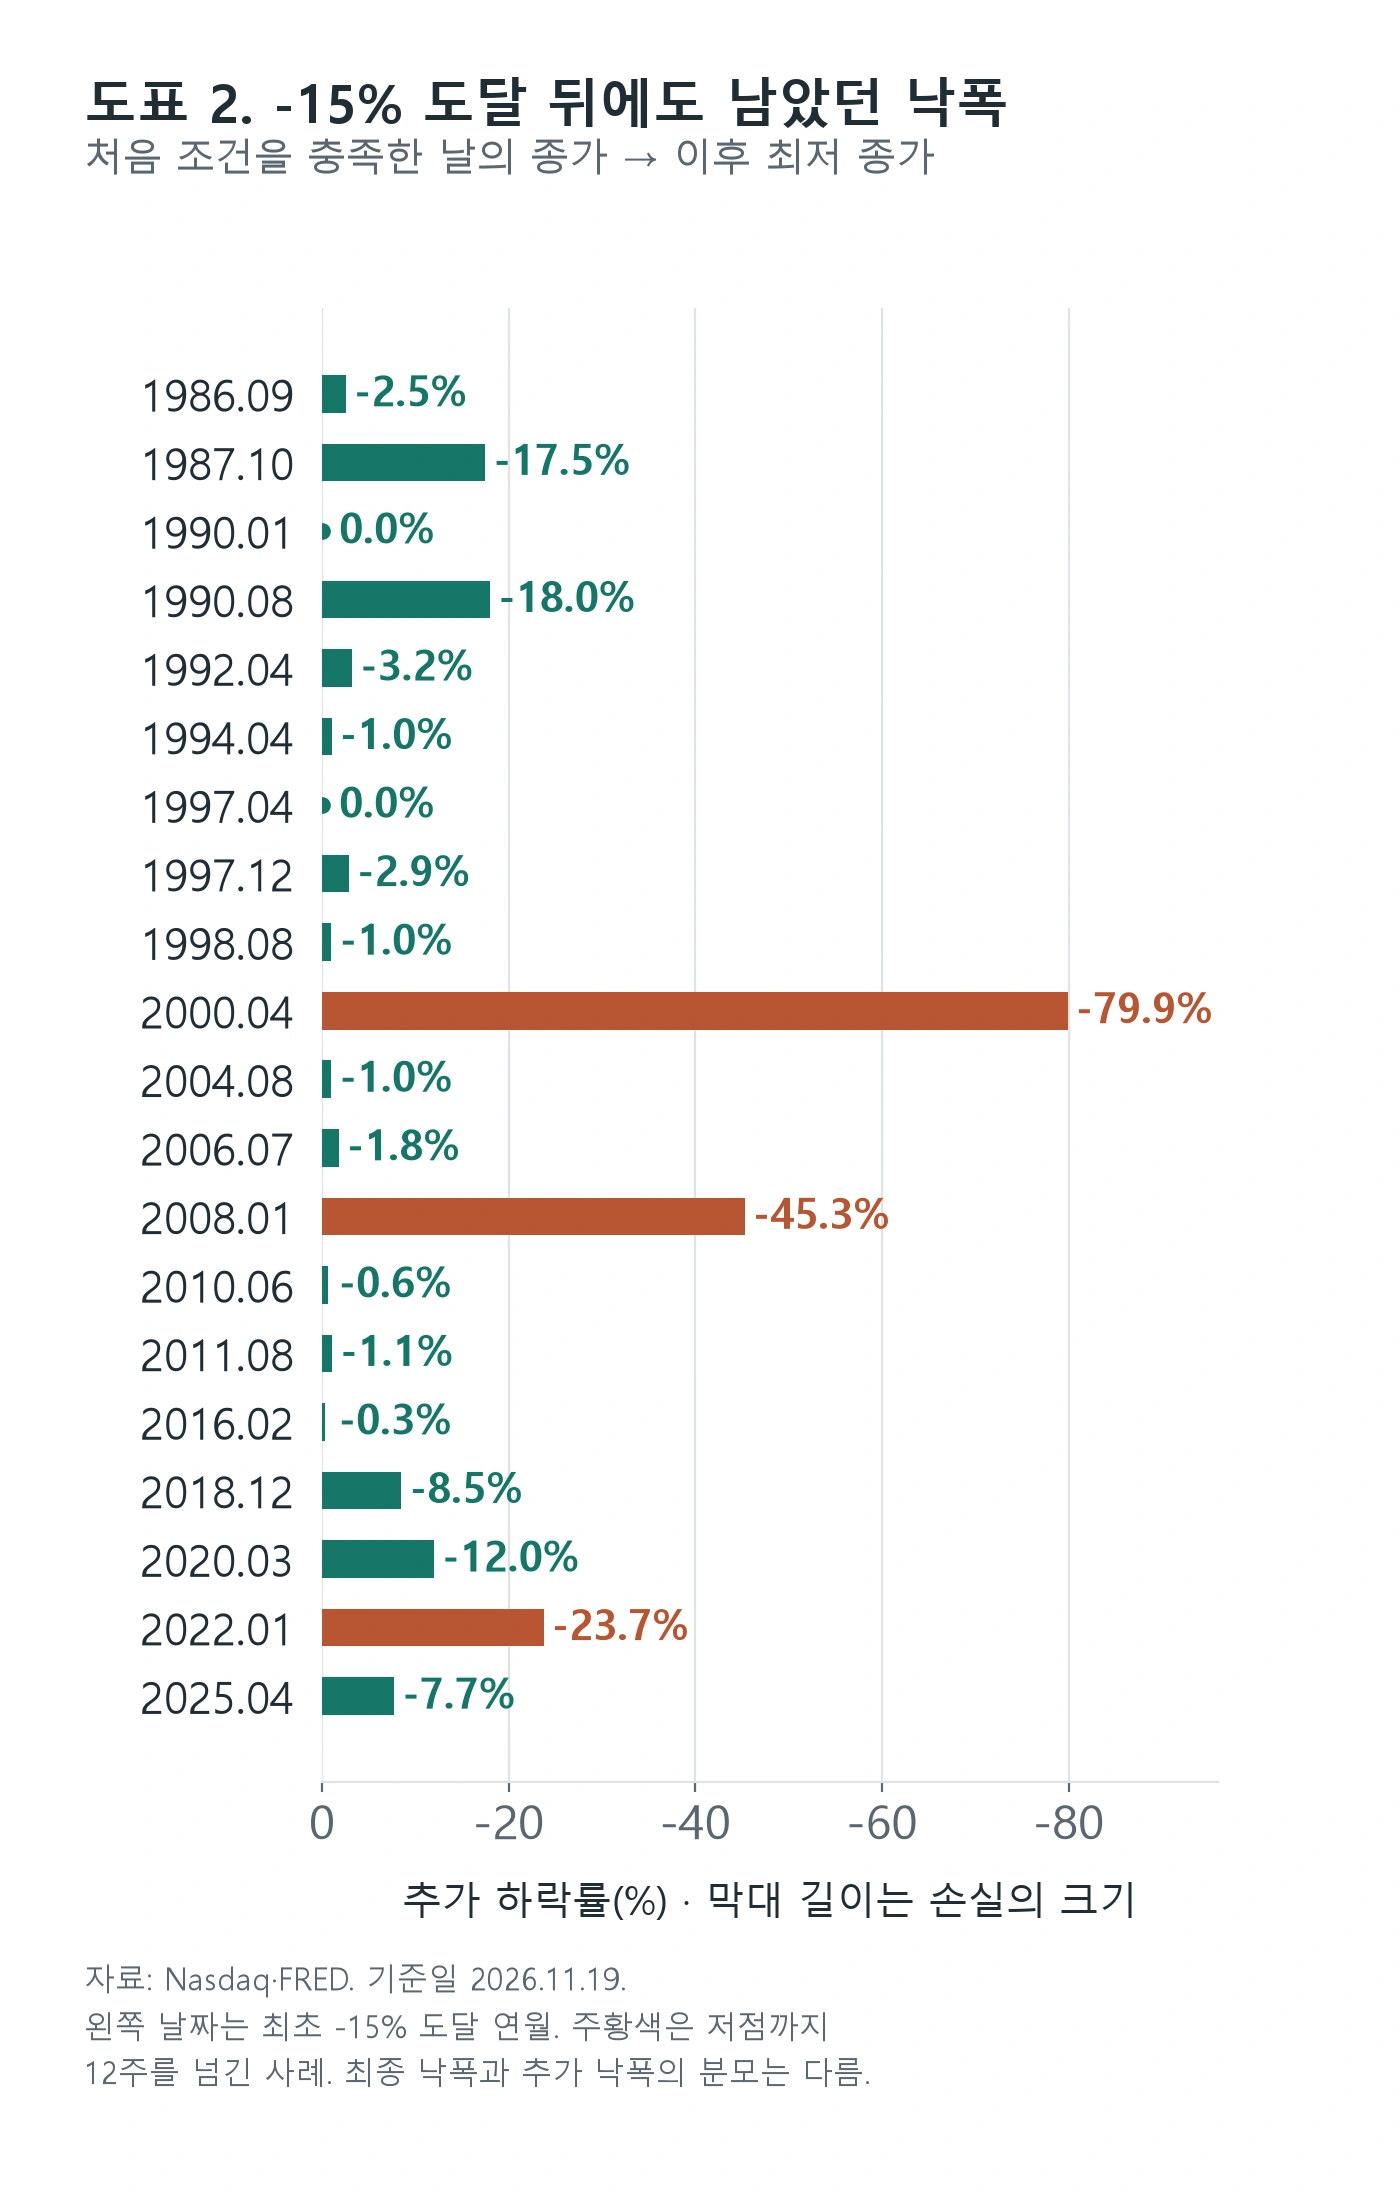
20개 구간의 추가 하락률 중앙값은 -2.7%였다. 반면 2000년에는 첫 조건 충족일보다 79.9%, 2008년에는 45.3%, 2022년에는 23.7% 더 내려갔다. 이 수치의 분모는 각 구간의 고점이 아니라 처음 15% 이상 하락한 날의 종가다.
첫 -15% 도달 뒤의 손실 폭이 작았던 사례가 많아도, 손실의 최대 크기는 매우 달랐다. 2020년은 저점까지 1.6주였지만 추가 낙폭은 12.0%였고, 2025년에는 0.7주 동안 7.7% 더 하락했다. 바닥까지의 시간만으로 매수 시점의 위험을 평가하기 어려운 이유다.
현재 구간에서 확인할 가격과 시점
2026년 11월 19일 나스닥100 종가는 26,517.05였다. 10월 6일 최고 종가 31,224.69보다 15.08% 낮다. 이번 하락에서 종가가 -15% 기준을 처음 밑돈 날이며, 그 기준에 해당하는 지수는 26,540.99다.
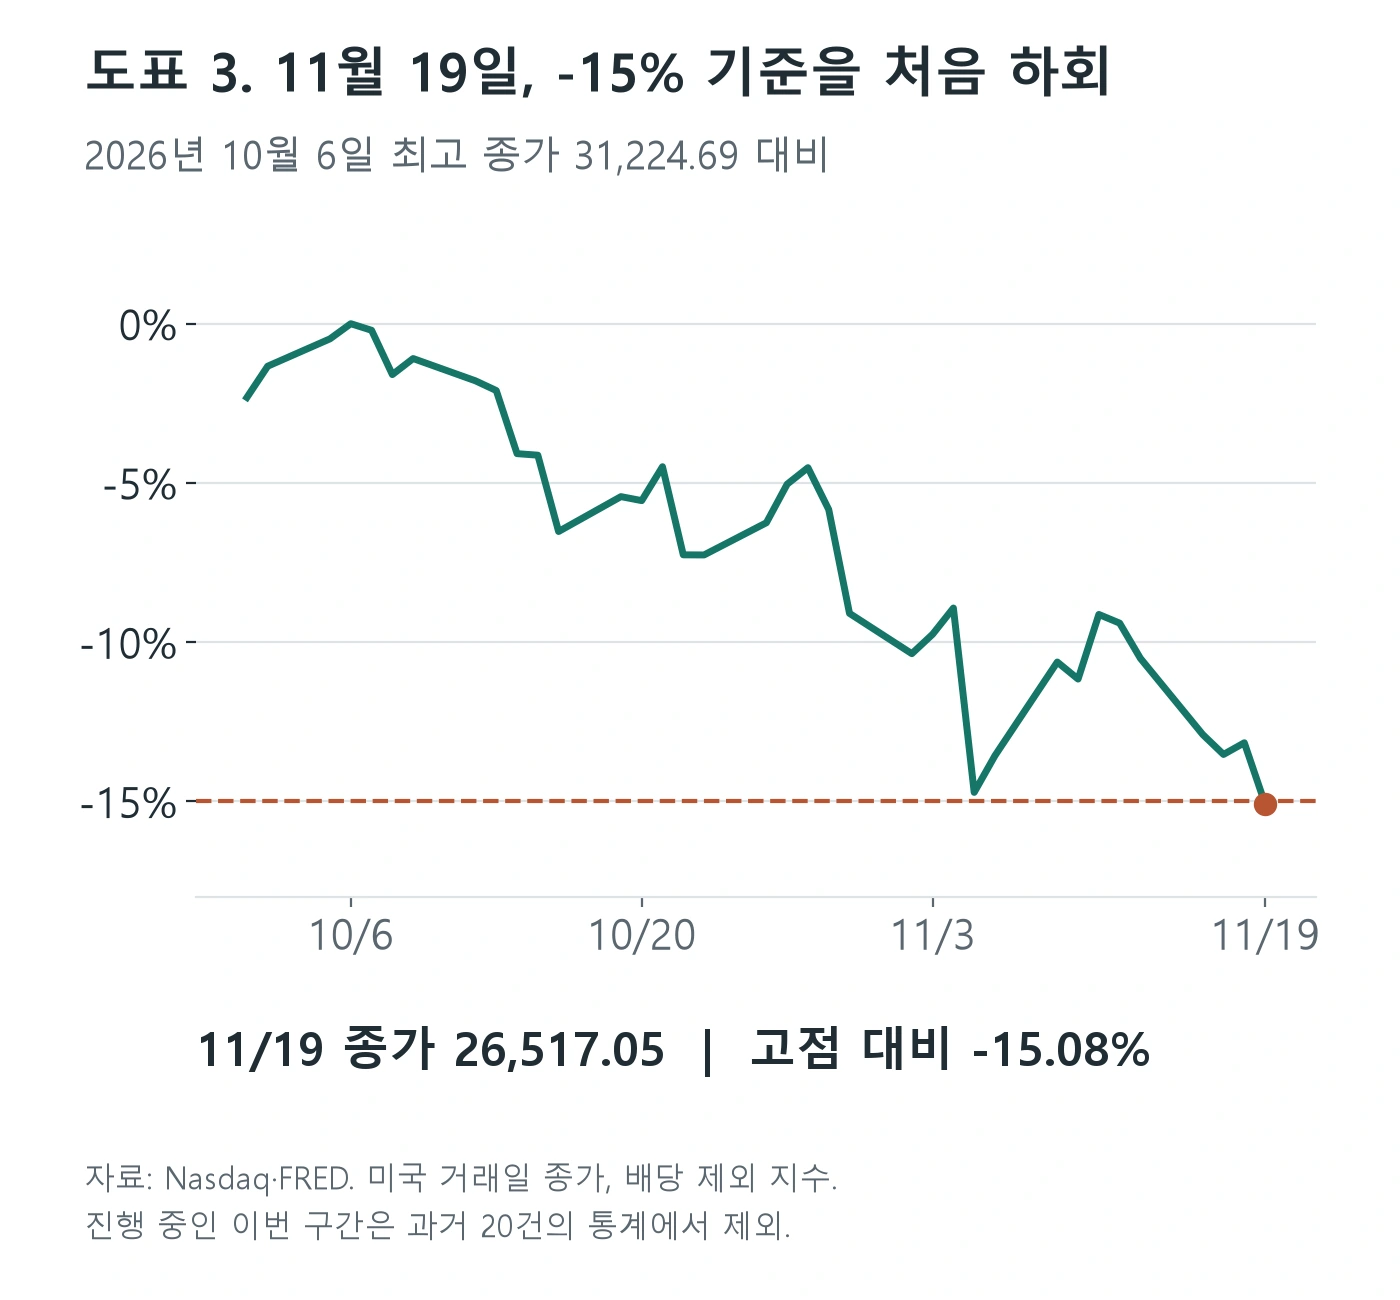
현재 구간은 시작만 확인됐을 뿐 최종 저점은 알 수 없다. 다음 미국 거래일인 11월 20일부터는 26,517.05보다 낮은 종가가 새로 나오는지와 26,540.99를 회복하는지를 구분해 관찰할 수 있다. 전자는 이번 구간의 관측 저점이 낮아지는 변화다. 후자는 고점 대비 낙폭이 다시 15% 안쪽으로 줄어드는 변화다. 기준선 회복만으로 하락 구간이 끝났다고 판정하지는 않는다.
첫 도달일로부터 2주가 되는 12월 3일에도 저점 갱신이 이어진다면 ‘과거에 짧은 조정이 많았다’는 통계를 근거로 매수 시점을 앞당길 이유는 약해진다. 반대로 그때까지 저점이 유지되더라도 장기 하락 위험이 사라졌다고 볼 수는 없다. 최종 저점은 이후 경로를 확인해야 정해진다는 한계가 남는다.
20개 하락 구간의 계산 결과
| 첫 도달일 | 최저 종가일 | 기간(주) | 고점 대비 | 도달일 대비 |
|---|---|---|---|---|
| 1986-09-11 | 1986-09-15 | 0.6 | -18.0% | -2.5% |
| 1987-10-19 | 1987-10-26 | 1.0 | -39.9% | -17.5% |
| 1990-01-30 | 1990-01-30 | 당일 | -16.5% | 0.0% |
| 1990-08-06 | 1990-10-11 | 9.4 | -32.9% | -18.0% |
| 1992-04-27 | 1992-06-26 | 8.6 | -18.5% | -3.2% |
| 1994-04-20 | 1994-06-24 | 9.3 | -15.9% | -1.0% |
| 1997-04-02 | 1997-04-02 | 당일 | -15.3% | 0.0% |
| 1997-12-18 | 1997-12-24 | 0.9 | -18.2% | -2.9% |
| 1998-08-31 | 1998-10-08 | 5.4 | -23.0% | -1.0% |
| 2000-04-10 | 2002-10-07 | 130.0 | -82.9% | -79.9% |
| 2004-08-06 | 2004-08-13 | 1.0 | -16.3% | -1.0% |
| 2006-07-13 | 2006-07-21 | 1.1 | -17.4% | -1.8% |
| 2008-01-15 | 2008-11-20 | 44.3 | -53.7% | -45.3% |
| 2010-06-30 | 2010-07-02 | 0.3 | -15.9% | -0.6% |
| 2011-08-08 | 2011-08-19 | 1.6 | -16.1% | -1.1% |
| 2016-02-08 | 2016-02-09 | 0.1 | -16.3% | -0.3% |
| 2018-12-17 | 2018-12-24 | 1.0 | -23.0% | -8.5% |
| 2020-03-09 | 2020-03-20 | 1.6 | -28.0% | -12.0% |
| 2022-01-27 | 2022-12-28 | 47.9 | -35.6% | -23.7% |
| 2025-04-03 | 2025-04-08 | 0.7 | -22.9% | -7.7% |
자료: Nasdaq·FRED, 레버 계산. 날짜는 미국 거래일이며 기간은 달력 일수 ÷ 7이다. 고점 대비는 최초 조건 충족일에 확인한 최근 252거래일 최고 종가를 분모로, 도달일 대비는 첫 조건 충족일 종가를 분모로 사용했다. 색을 넣은 세 행은 저점까지 12주를 넘긴 구간이다. 반올림은 계산을 모두 마친 뒤 적용했다.
구간을 나눈 기준과 통계의 한계
매 거래일 종가를 그날을 포함한 최근 252개 유효 종가의 최댓값과 비교했다. 15% 이상 하락한 첫날에 구간을 시작하고, 이후 종가가 다시 그 시점의 최근 252거래일 최고 종가에 도달하면 종료했다. 그 사이에 -15% 선을 오르내려도 새 사례로 중복 계산하지 않았다. 기간은 시작일부터 구간 내 최저 종가일까지 측정했다. 자료 초기의 관측치가 252개보다 적을 때는 확보된 자료만 사용했다.
이 종료 기준은 최초 고점의 완전한 회복과 다르다. 시간이 지나면 252거래일 창에서 옛 고점이 빠질 수 있기 때문이다. 구간의 최종 하락률을 계산할 때는 최초 도달일의 기준 고점을 고정해, 고점이 창에서 빠지는 현상으로 낙폭이 축소되지 않도록 했다.
비교를 위해 자료 시작 이후의 누적 최고 종가를 완전히 회복해야 다음 하락장을 세는 방식도 계산했다. 이 경우 완료 구간은 15건, 2주 이내 저점은 9건, 기간 중앙값은 1.0주다. 2000년 고점을 2015년 11월 3일에 회복했으므로 그 사이 2004·2006·2008·2010·2011년의 조정은 별도 사례로 잡히지 않는다. 최근 고점 기준 20건과 누적 최고점 기준 15건은 다른 질문에 답하는 표본이므로 합쳐서 해석하지 않았다.
모든 수치는 배당을 재투자하지 않은 나스닥100 가격지수의 종가 기준이다. 장중 저점, ETF의 보수·세금·거래 비용, 레버리지 상품의 일별 복리는 반영하지 않았다. 20개 사례는 독립적으로 추출한 무작위 표본도 아니므로 이 빈도만으로 미래 하락 기간이나 투자 수익률을 확정할 수 없다.
자료 출처
- Nasdaq, Inc., NASDAQ-100 [NASDAQ100], FRED — 1986년 1월 2일~2026년 11월 19일 일별 종가. 2026년 11월 20일 조회. 휴장일 등 결측 행을 제외한 유효 관측치 10,303개로 하락 구간·기간·낙폭을 직접 계산했다.
- Nasdaq-100 Index Methodology — 지수의 대상과 구성 기준 확인. 구간을 나누는 252거래일·15% 기준은 Nasdaq 공식 신호가 아니라 이 글의 분석 규칙이다.