작성 기준 · 2026년 11월 20일 오전, 한국시간 / 재무 기준 · 2026년 9월 26일
AMD 공매도 보고서는 중국 거래의 규제 위험과 AI 고객을 지원하는 데 따른 재무 부담을 함께 제기했다. 두 사안은 공개된 근거의 수준이 다르다. 중국 건은 펌웨어 전달 경로와 허가 여부가 밝혀지지 않았고, 재무 건은 공시에 나온 약정의 지급 시점과 조건을 분석할 수 있다.
헌터브룩은 미국 동부시간 11월 19일 오전 10시 27분 중국 거래 조사 보도를, 오전 10시 30분에는 재무 분석을 공개했다. 한국시간으로는 11월 20일 0시 27분과 0시 30분이다. 계열 투자사 헌터브룩 캐피털은 공개 당시 AMD 공매도와 비교 종목군 매수 포지션을 보유했다고 밝혔다. 이 글은 두 보고서의 주장, AMD 공시, 회사의 반박을 구분해 검토한다.
헌터브룩은 얼마나 알려진 곳인가
헌터브룩 미디어는 2024년 4월 2일 보도를 시작했다. 조사 보도를 맡는 미디어와 거래를 맡는 헌터브룩 캐피털을 결합한 사업 구조로 출범 초기부터 주목받았다. 파이낸셜타임스(FT)는 계열 펀드의 1억 달러 조달을 보도했고, 블룸버그와 하버드대 니먼랩도 이 모델을 분석했다. 1억 달러는 출범 당시 조달액으로, 현재 운용자산과는 다르다.
니먼랩은 첫 UWM 조사 보도의 취재 수준을 높게 평가하면서도 기사 공개 전 계열 펀드가 거래하는 구조의 윤리 문제를 짚었다. 이번 AMD 건을 로이터가 보도했다는 점까지 고려하면, 헌터브룩은 미국 금융·미디어업계에서 인지도를 확보한 신생 조사매체로 평가할 수 있다. 다만 언론의 관심과 개별 보고서의 사실 입증은 구분해야 한다.
헌터브룩은 두 회사가 법적으로 분리돼 있으나 같은 지배 아래 있고, 투자 활동이 보도 사업을 지원한다고 공개한다. AMD 주가 하락에서 이익을 얻는 이해관계가 있다. 공매도 포지션 자체로 주장을 기각할 수는 없지만, 보고서가 제시한 자료와 결론의 연결을 검토하는 것이 우선이다.
펌웨어 일치가 입증하는 범위
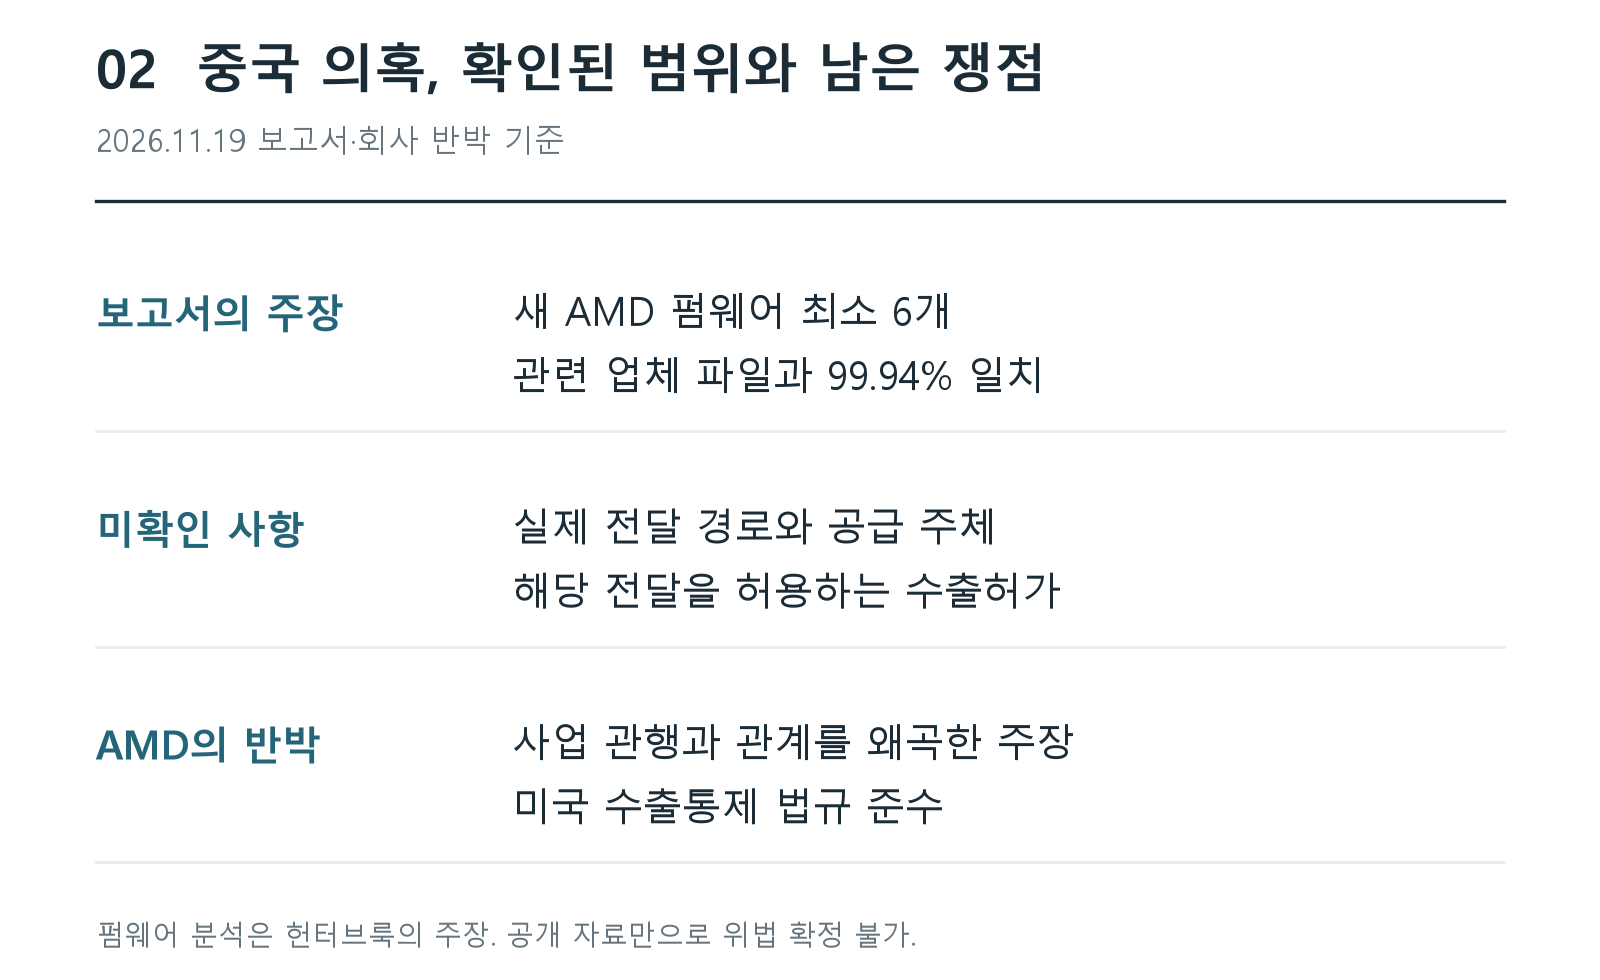
헌터브룩은 2025년 3월 미국 수출제한 명단에 오른 중국 서버업체 IEIT Systems가 이후 공개한 서버 업데이트에서 더 새로운 AMD 펌웨어를 최소 6개 발견했다고 주장했다. Maginfra·Kaytus·Aivres가 제공한 파일도 IEIT 파일과 99.94% 일치한다는 비교 결과를 제시했다. 이는 헌터브룩의 분석 결과이며, 이 글에서 해당 파일을 독립적으로 재검증하지는 않았다.
파일의 유사성은 공급망 연결을 조사할 단서다. 그러나 AMD가 직접 전달했는지, 다른 업체를 거쳤는지, 해당 전달을 허용하는 라이선스가 있었는지를 파일 일치율만으로 결정할 수는 없다. 헌터브룩도 입수 경로와 허가 여부를 확인하지 못했다고 밝혔다. 공개된 조사 결과만으로 AMD의 수출규제 위반을 확정하기 어렵다.
보도 이후 AMD는 야후파이낸스에 전달한 입장에서 보고서가 자사의 사업 관행과 관계를 왜곡하며, 적용되는 미국 수출통제 법규를 준수한다고 반박했다. 다만 보도된 입장문에는 IEIT의 펌웨어 입수 경로나 개별 허가를 설명하는 내용은 없었다. AMD의 반박과 헌터브룩의 의혹 중 어느 하나도 그 공백을 해소하지 못했다.
488억 달러 중 334억 달러의 지급 시점
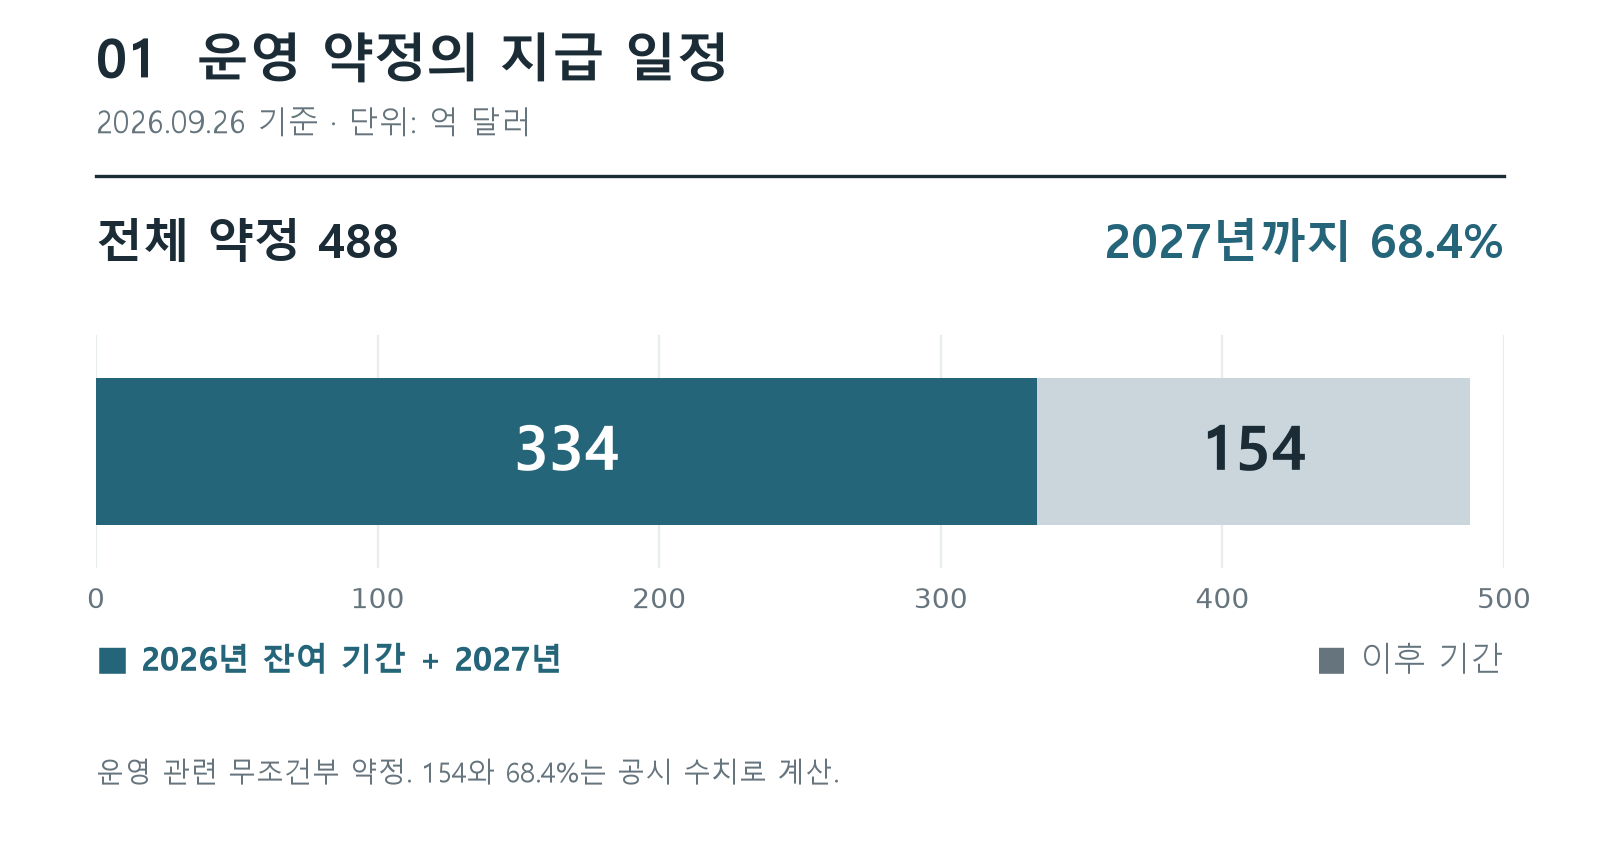
AMD의 3분기 10-Q에는 운영 관련 무조건부 약정 488억 달러가 기재돼 있다. 이 중 334억 달러는 2026년 잔여 기간과 2027년에 지급할 예정으로, 전체의 약 68.4%다. 같은 기준일의 현금·현금성자산·단기투자는 158억 달러, 2026년 첫 9개월 영업현금흐름은 65억 달러였다.
보유 현금만으로 약정을 모두 충당하지는 못한다. 그렇다고 488억 달러와 현금의 차액을 즉시 발생한 자금 부족으로 볼 수도 없다. 약정은 여러 기간에 걸쳐 지급되며, 향후 제품 판매대금과 영업현금흐름이 유입된다. 현재 현금 잔액과 미래 지급액의 단순 비교보다, 생산 확대가 매출과 현금 회수로 이어지는 속도가 중요하다.
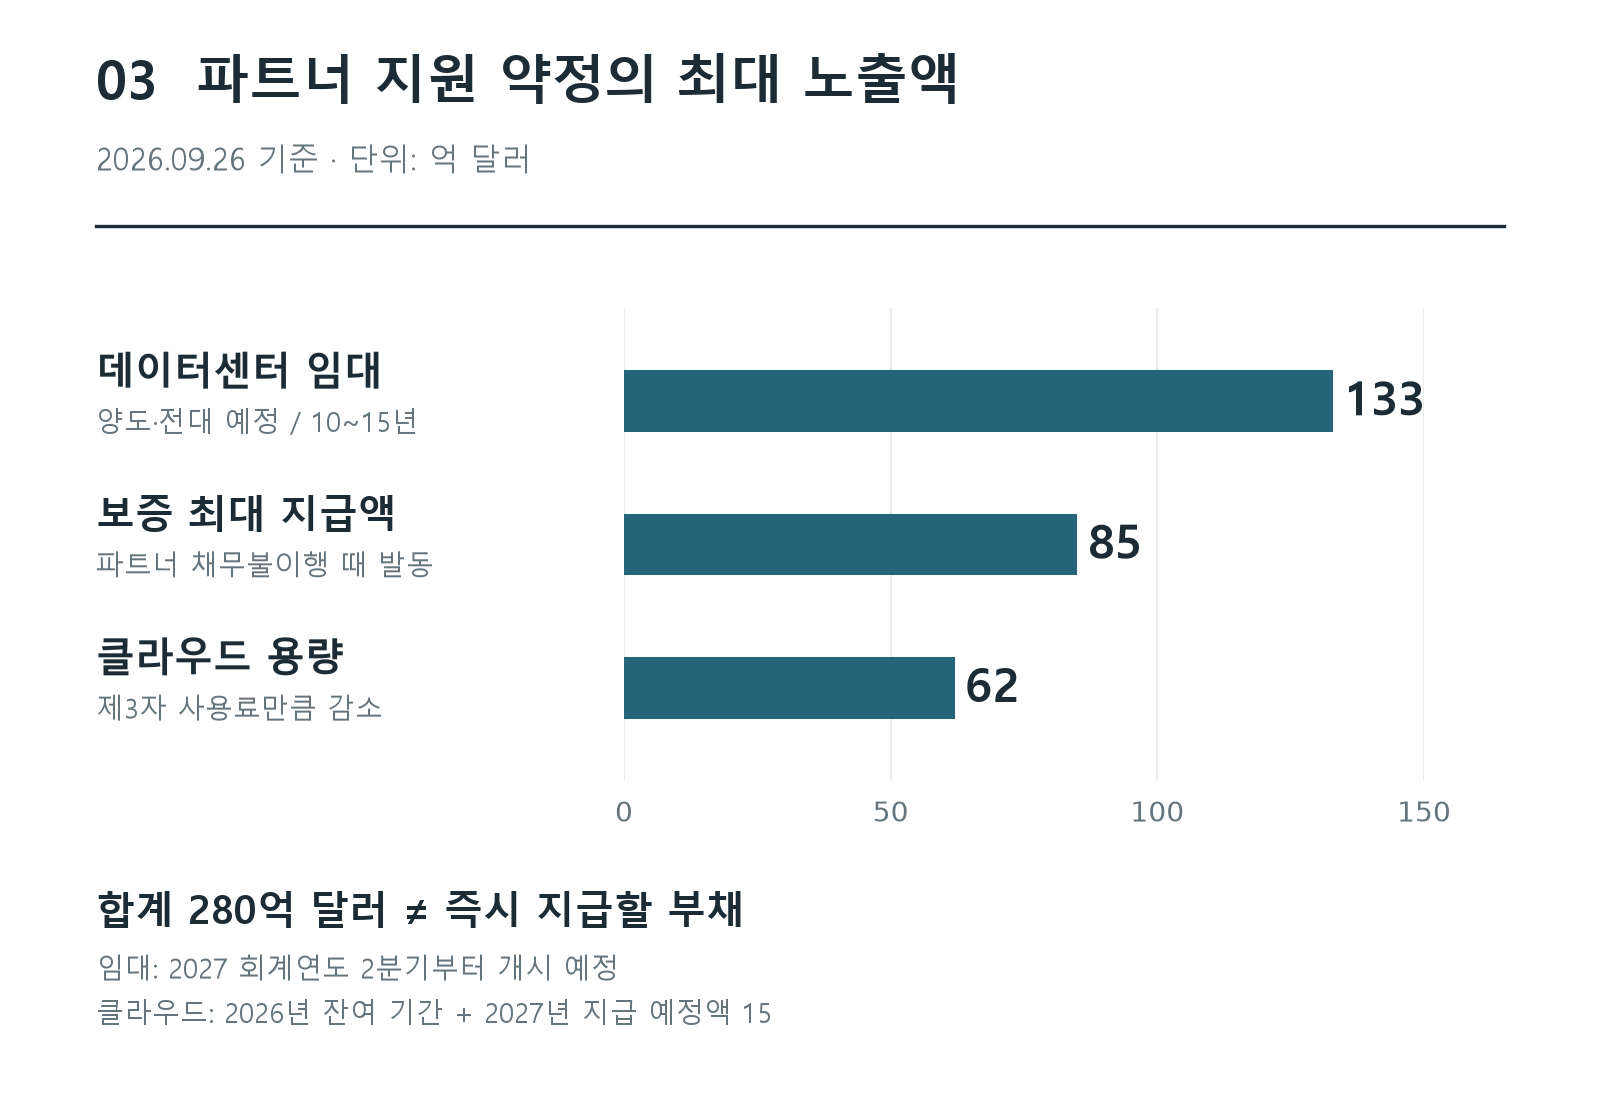
헌터브룩은 위 세 항목을 합친 280억 달러를 파트너 지원 부담으로 강조한다. 합계에는 장기 임대와 조건부 보증이 섞여 있어 즉시 지급할 부채로 해석하기 어렵다. 수요 둔화 때 고객 매출 감소와 파트너 지원 비용이 겹칠 가능성이 보고서의 재무 논점이다.
주식매수권은 조건부 희석 요인
보고서는 OpenAI와 Meta에 제공한 주식매수권도 지적했다. AMD 공시에 따르면 두 고객은 각각 최대 1억 6,000만 주를 주당 0.01달러에 살 수 있는 권리를 받았다. 구매 실적과 주가 등 조건을 충족해야 하며, 9월 26일 기준 권리가 확정되거나 행사된 주식은 없었다. 최대 물량 3억 2,000만 주는 아직 발행된 주식이 아니다.
이 구조는 고객의 구매 확대와 기존 주주의 희석 가능성을 함께 만든다. 계약 규모만으로 AMD의 경제적 이익을 판단하기보다, 고객에게 제공한 유인의 비용을 반영한 매출과 이익으로 평가해야 한다. 반대로 고객이 구매 조건을 충족하지 못하면 최대 희석 물량도 그대로 실현되지 않는다.
후속 자료에서 판단이 달라질 지점
중국 건은 IEIT에 코드가 전달된 경로와 허가 범위를 설명하는 자료가 나오는지가 우선이다. 규제기관의 구체적인 조치가 확인되면 사업 영향 평가도 달라진다. 재무 건은 다음 공시에서 운영현금흐름·재고·고객 대금 회수와 약정 지급이 어떻게 맞물리는지, 임대의 양도·전대가 진행되는지가 중요하다.
현재 자료에서 더 구체적으로 분석할 수 있는 위험은 2027년까지 예정된 약정 지급과 AI 고객 수요의 불일치다. 중국 의혹은 전달 경로와 허가의 추가 확인이 필요하다. 두 위험을 구분하면 공매도 보고서의 문제 제기를 검토하면서도 아직 입증되지 않은 위법이나 즉각적인 유동성 위기를 전제로 삼는 오류를 피할 수 있다.
자료 출처
- 헌터브룩, AMD 중국 거래 조사 보도 · 2026.11.19, 펌웨어 분석 주장과 조사 범위.
- 헌터브룩, Problems at AMD · 2026.11.19, 재무 논점과 포지션 공개.
- AMD 2026년 3분기 10-Q · 2026.11.04 제출, 약정·유동성·주식매수권.
- 야후파이낸스, AMD의 반박 입장 · 2026.11.19.
- 헌터브룩 창간 안내 · 2024.04.02. 사업 구조·이해관계 공지.
- FT 기자들의 출범 당시 자금 조달 보도, AFR 게재 · 2024.04.03.
- 니먼랩, 헌터브룩의 취재·거래 모델 평가 · 2024.04.03.
- 블룸버그, Matt Levine의 헌터브룩 사업 모델 분석 · 2024.04.02.
- 로이터, AMD 보고서 후속 보도 · 2026.11.19.