미국 중간선거 이후 데이터센터 투자에 대한 우려. 한 달간 지수 흐름과 설비투자 추이, AI 관련주의 고점 대비 하락 폭을 함께 살펴본다.
2026년 11월 5일 미국 정규장 기준
2026년 11월 5일 나스닥 종합지수는 5.52%, 나스닥 100은 6.36%, 필라델피아 반도체지수는 12.25% 하락했다. 데이터센터 투자 지연 우려가 거론된 시기였지만, 가격 자료만으로 하루 낙폭을 특정 정책이나 선거 결과 하나에 배분할 수는 없다.
반도체주는 한 달 전부터 밀렸다
매도세는 선거 전부터 이어졌다. 10월 5일과 11월 5일 종가를 비교하면 S&P 500은 5.41%, 나스닥 100은 14.31%, 필라델피아 반도체지수는 31.59% 하락했다. 한 달 사이에도 반도체주의 하락 폭이 훨씬 컸다.
그래프는 10월 5일 종가를 기준으로 한 누적 등락률이다. 11월 5일 하루의 하락률이나 52주 고점 대비 하락률과 구분했다. 월간 자료에서는 선거 전부터 반도체주의 약세가 진행됐다는 점을 확인할 수 있다.
장비·소프트웨어 투자는 약 2.08배로 증가
미국 BEA의 정보처리장비·소프트웨어 민간 고정투자는 2020년 1분기 8,501억 달러에서 2026년 3분기 1조 7,654억 달러로 약 2.08배 늘었다. 분기별 명목 투자 규모를 계절조정 연율로 비교한 값이다.
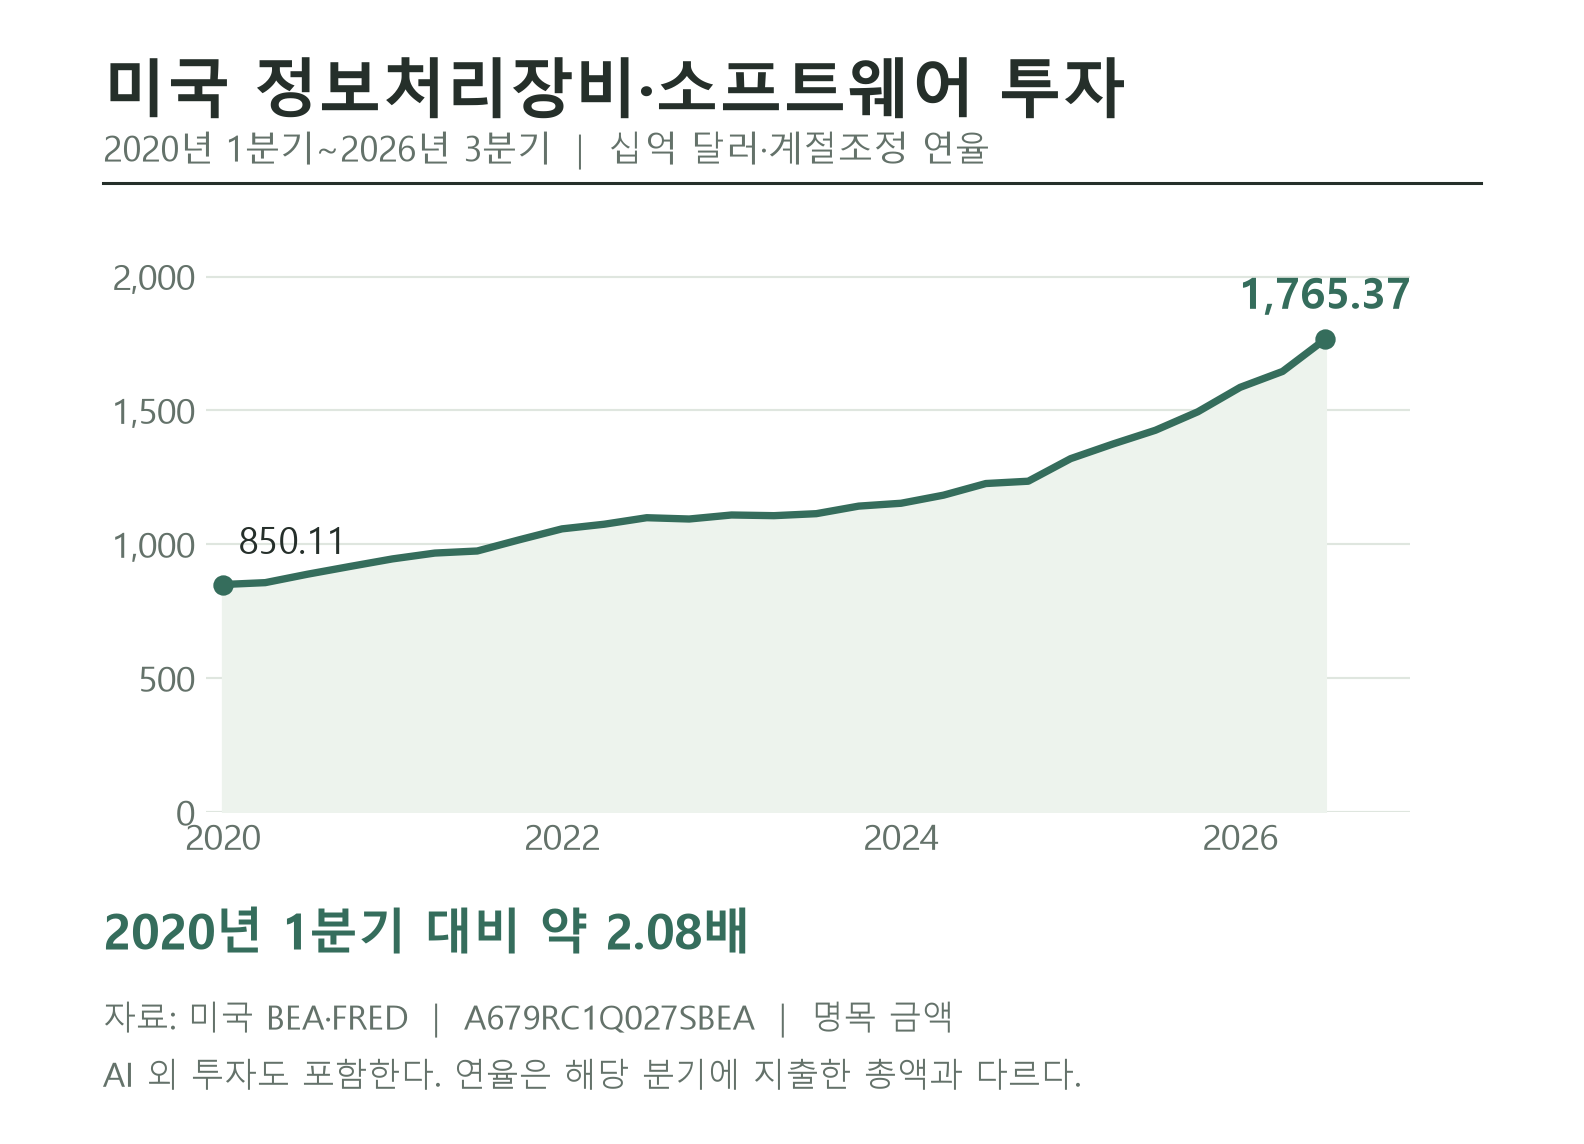
이 통계는 컴퓨터 등 정보처리장비와 소프트웨어를 함께 포함하며 AI 전용 투자가 아니다. 연율은 해당 분기의 투자 속도를 연간으로 환산한 값으로, 그 분기에 실제 지출한 총액과 구분된다. 데이터센터 건물 투자와도 다른 통계다.
투자가 이만큼 커진 상황에서는 건설 일정이 조금만 늦어져도 여러 업종이 영향을 받는다. 데이터센터는 반도체와 서버만 사는 시설이 아니다. 전력 설비와 냉각 장치, 통신 장비와 건설 공사까지 이어진다. 신규 투자가 줄어들면 납품업체의 주문과 매출 기대도 함께 낮아진다.
하루 낙폭보다 깊어진 고점과의 거리
AI 관련주의 하락 폭은 52주 고점과 비교하면 더 분명하다. 11월 5일 기준 코어위브는 고점보다 68.42%, 샌디스크는 65.75% 낮았다. 코히런트와 오라클, 버티브도 고점 대비 하락률이 50%를 넘었다.
이 수치는 기업별 52주 고점 대비 등락률이며, 하루 동안 빠진 폭이 아니다. 각 기업이 고점을 기록한 날짜도 서로 다르다. 같은 AI 관련주로 묶이더라도 주가가 받은 충격은 차이가 컸다.
규제의 범위와 자금 조달이 남았다
정책 변화가 실제 공사와 주문에 얼마나 영향을 주는지는 아직 확인이 필요하다. 신규 사업의 허가가 늦어지는 것과 진행 중인 사업이 중단되는 것은 기업 실적에 서로 다른 영향을 미친다. 규제 우려만으로 모든 투자 계획이 취소됐다고 단정할 수는 없다.
회사채 시장의 반응도 살펴볼 부분이다. 돈을 빌려 시설을 짓는 기업은 공사가 늦어질수록 매출이 들어오는 시점도 밀린다. 그동안에도 이자는 내야 한다. 자금 조달 비용까지 오르면 투자 일정을 조정해야 할 가능성이 커진다.
이후 발표될 기업별 투자 계획과 수주, 자금 조달 조건이 다음 판단의 근거다. AI의 장기 수요를 낙관하는 전망과 지금의 설비투자 속도가 유지될 것이라는 전망은 별개다.
자료와 계산 기준
지수의 월간 변화율은 (2026년 11월 5일 종가 ÷ 10월 5일 종가 – 1) × 100, 일간 변화율은 직전 거래일 종가와 비교해 계산했다. 종목별 낙폭은 11월 5일 종가를 그 시점까지 직전 1년의 장중 최고가와 비교했다. 배당 재투자 수익률은 아니다.
투자 통계는 BEA 작성·FRED 제공 A679RC1Q027SBEA다. 2020년 1분기 850.107, 2026년 3분기 1,765.370(십억 달러)을 사용했다. 그래프의 모든 관측값은 분기 자료이며 2026년 10월 29일 갱신본을 확인했다.
2026년 11월 18일 정정: 투자 통계의 범위를 장비·소프트웨어로 바로잡고 원자료가 확인되지 않은 데이터센터 건물 수치를 제외했다. 지수 일간 등락률은 같은 시세 원자료로 재계산했다.