작성 기준 2026년 11월 18일 한국시간 · 컨퍼런스콜 11월 18일 오전 7시 KST(미국 동부시간 11월 17일 오후 5시) · FY27 3분기는 2026년 10월 25일 종료된 회사 회계분기다.
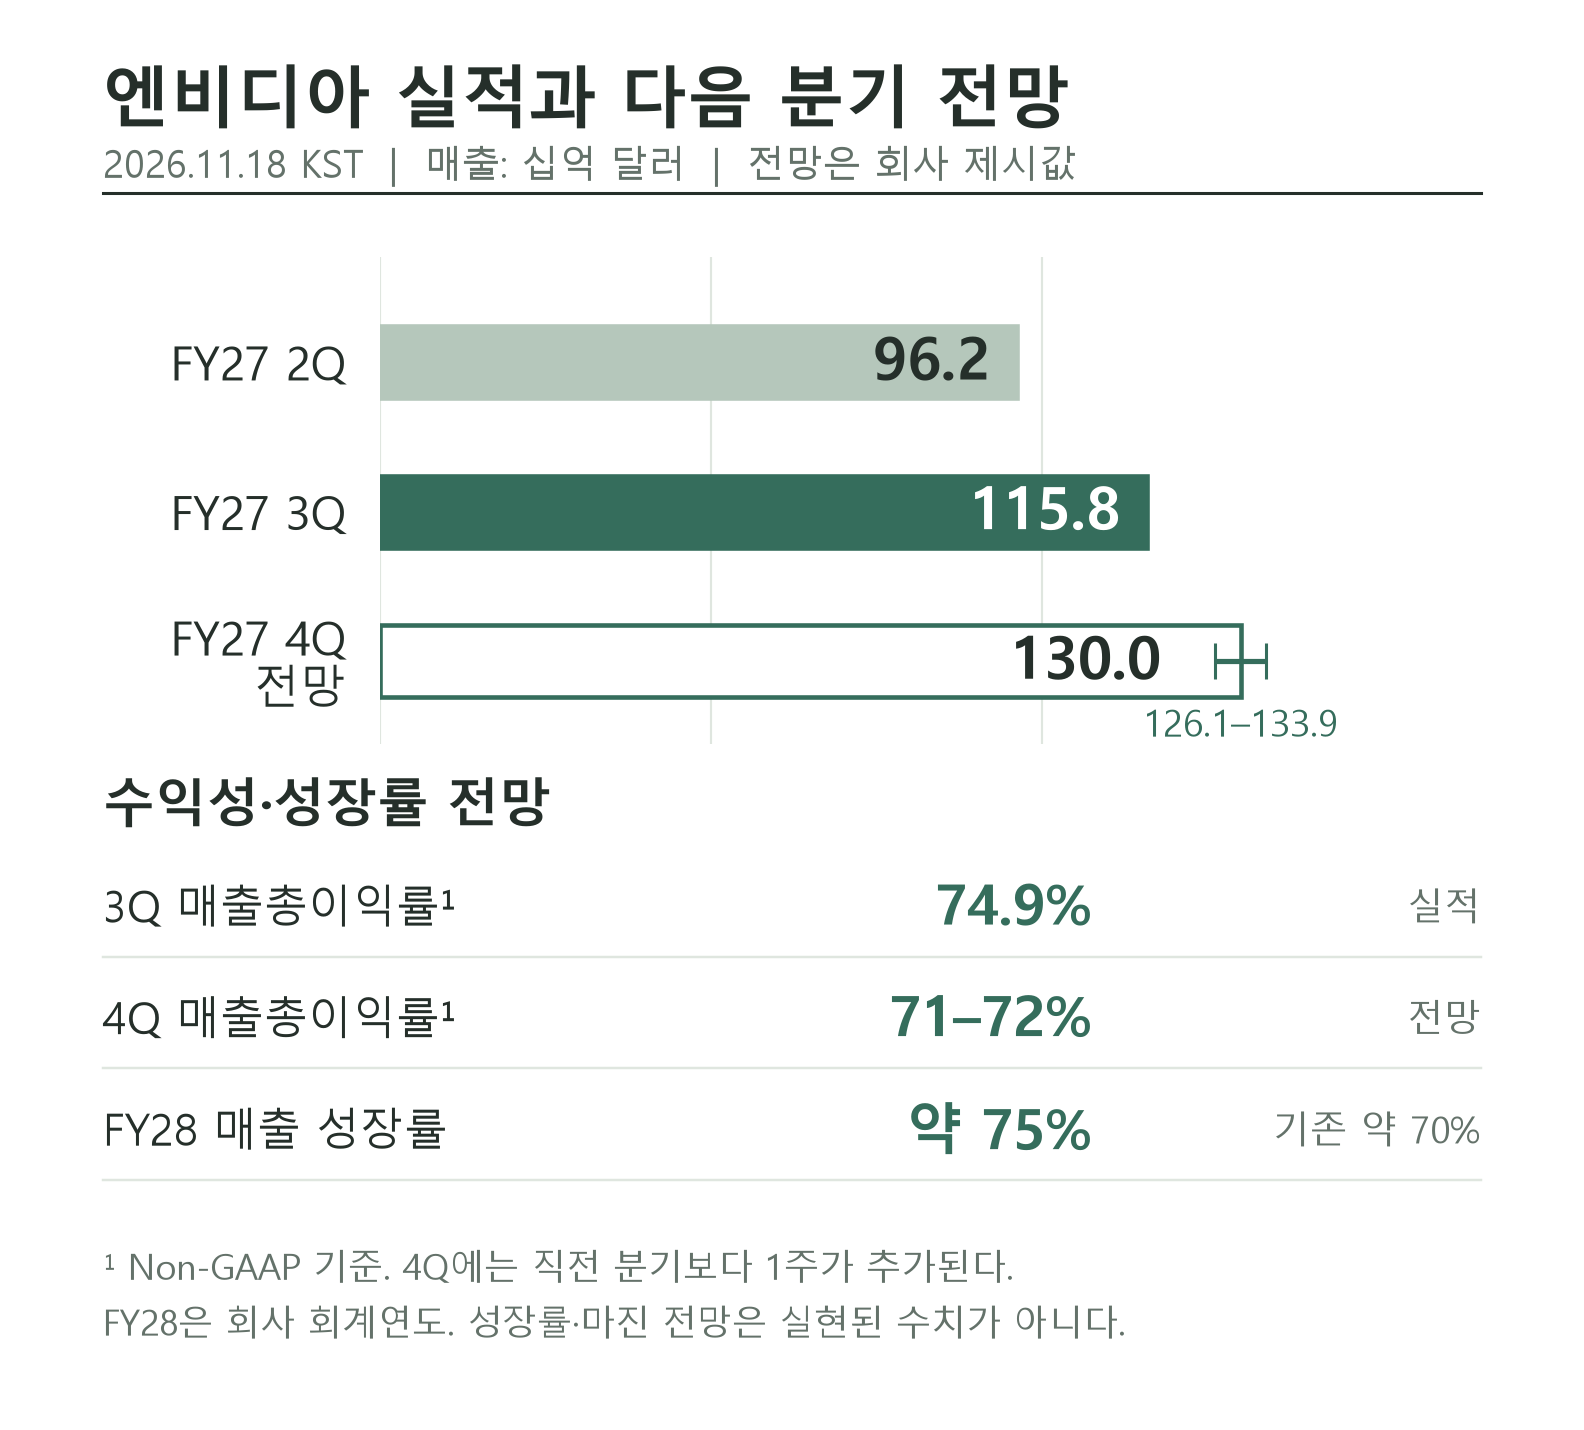
엔비디아는 매출 성장 전망을 높이면서도 기존 마진 저점 전망을 유지했다. 3분기 매출은 1,158억 달러로 전년 동기 대비 103% 증가했다. 콜레트 크레스 임시 CEO 겸 CFO는 FY28 매출 성장률 전망을 약 70%에서 약 75%로 상향했다. 투자 판단을 가를 변수는 루빈 출하 확대가 다음 분기 매출로 이어지는 속도와 매출총이익률의 회복 여부다.
실적은 직전 회사 전망을 상회
3분기 매출은 직전 가이던스 중앙값 1,080억 달러보다 78억 달러, 약 7.2% 많았다. 비교 기준은 시장 컨센서스가 아니라 직전 회사 전망이다. 데이터센터 매출은 1,076억 달러로 전체 매출의 약 92.9%를 차지했다. Non-GAAP 희석 주당순이익은 2.68달러였다.
4분기 매출 전망은 1,300억 달러±3%다. 중앙값 기준으로 3분기보다 약 12.3% 높지만 4분기에는 1주가 추가된다. 분기 매출 증가분 전부를 수요의 가속으로 해석하기는 어렵다. 전망에는 중국 데이터센터 컴퓨팅 매출을 반영하지 않았다.
루빈 출하와 공급 확대로 성장률 상향
크레스는 베라 루빈이 양산 출하 첫 분기에 약 200억 달러의 매출을 올렸다고 밝혔다. FY28 성장률 상향에는 수요 증가와 추가 공급 확보를 함께 반영했다. 다만 고객의 자금 조달과 데이터센터의 전력·건물 준비가 실제 출하 시점을 좌우한다.
기판·첨단 패키징에서는 삼성전기·이비덴·유니마이크론 등과 생산능력 확대를 추진해 왔다. 증설 효과는 설비 가동과 수율 안정화를 거쳐 출하량으로 나타난다. 계약 규모와 당장 공급 가능한 물량은 구분해야 한다.
4분기 마진 하락은 기존 전망의 재확인
3분기 Non-GAAP 매출총이익률은 74.9%였고 4분기 전망은 71~72%다. 크레스는 질의응답에서 4분기를 마진 저점으로 보고 FY28에는 72~73%로 회복한다는 기존 전망을 유지했다. 이번 콜에서 새롭게 제시한 추가 하향 전망은 아니다.
회사는 전 분기부터 메모리 등 부품 원가 상승과 가격 조정의 시차를 설명해 왔다. 기존 주문의 가격을 유지하는 동안 원가 부담이 먼저 반영될 수 있다. 매출이 늘어도 이익 증가율이 같은 속도를 유지하는 것은 아니며, 이후 가격 조정과 제품 구성 변화가 마진 회복으로 이어져야 한다.
고객 금융지원의 조건과 자사주 매입의 집행
질의응답에서는 네오클라우드 지원 약정이 고객의 자금 조달과 인프라 구축을 전제로 한다는 설명이 나왔다. 크레스는 이 조건이 새로운 사업방침이 아니라 기존 구조를 명확히 설명한 것이라고 밝혔다. 지원 약정은 이미 지급한 현금이나 확정 손실과 같지 않지만 고객의 사업 진행 여부에 따라 부담이 달라질 수 있다.
3분기 자사주 매입과 배당을 합한 주주환원액은 281억 달러였고 분기 말 매입 승인 잔액은 약 2,273억 달러다. 승인 잔액은 향후 사용할 수 있는 한도로, 이미 매입한 금액과 구별된다. 공급망 선급금·전략 투자·고객 지원에 필요한 자금이 실제 환원 속도에 영향을 줄 수 있다.
젠슨 황 복귀 기대보다 경영 전환의 실행
하비 존스 이사회 의장은 젠슨 황을 CEO로 복귀시킬 의사가 없다고 밝혔다. 회사는 국가안보·수출통제 감독위원회도 신설했다. 위원회 설치는 감독 체계의 변화이며 조사 결과나 규제 불확실성의 해소를 뜻하지 않는다. 후임 CEO 선임과 고객·공급사 관계의 연속성을 함께 평가할 사안이다.
다음 실적에서 판단할 조건
이번 콜에서 달라진 것은 FY28 매출 성장률 전망이 약 70%에서 약 75%로 높아졌다는 점이다. 4분기 마진 저점과 FY28 회복 전망은 기존 설명을 유지했다. 매출 전망의 상향과 수익성 전망의 유지를 구분해서 평가할 필요가 있다.
회사 전망과 작성자의 해석을 구분해 정리했다. 수익률·비중은 발표된 반올림 수치로 계산했으며, 매매 권유나 목표주가 제시는 아니다.